Crédit d’impôt pour travaux dans une maison : les dépenses réellement concernées
Publié par : Clémence du Val-Saint-Père — Rédactrice en chef
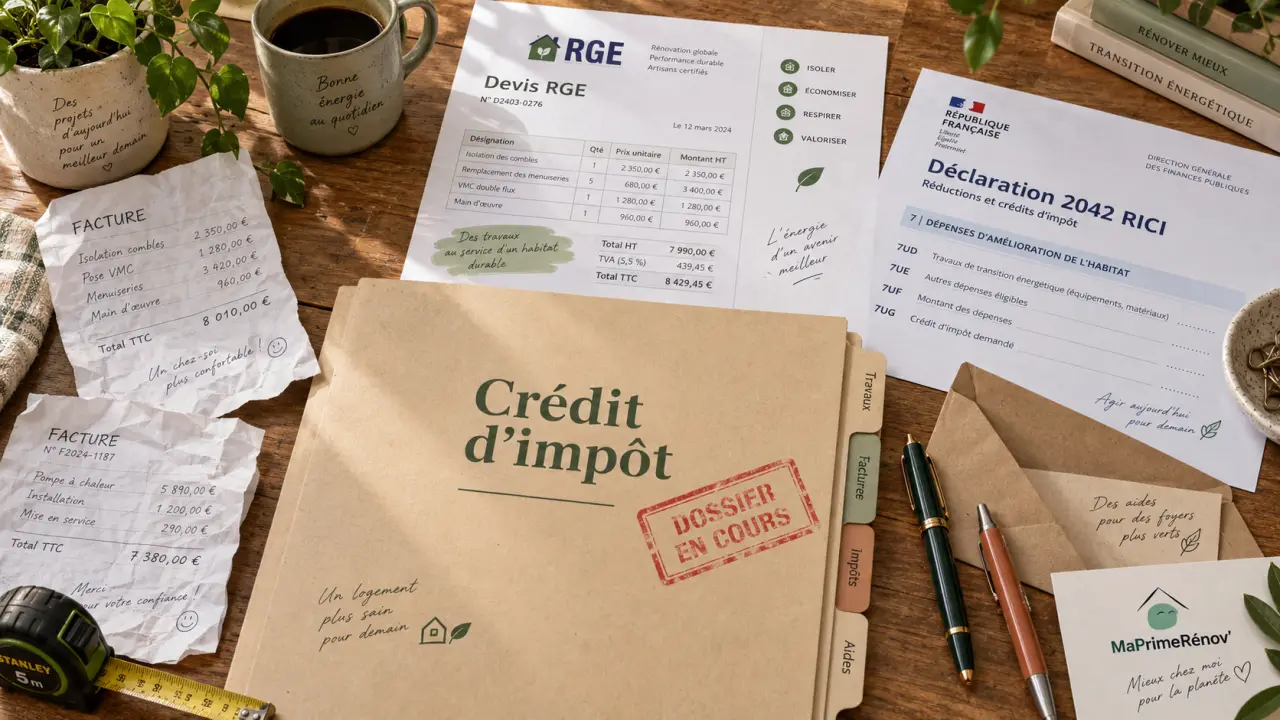
Un projet de rénovation ne donne pas automatiquement droit à un crédit d’impôt. Pour une maison occupée comme résidence principale, l’avantage dépend de la nature des travaux, de la date de paiement, des revenus du foyer et du dispositif choisi. Le Crédit d’impôt pour la transition énergétique (CITE) a été remplacé dans de nombreux cas par MaPrimeRénov’. Certains travaux d’adaptation ou de prévention des risques peuvent toutefois encore relever d’un crédit d’impôt spécifique.
Avant les travaux : identifier le bon avantage fiscal
L’expression « crédit impôt travaux maison » recouvre plusieurs mécanismes. Ils n’ont ni le même fonctionnement ni les mêmes bénéficiaires. Avant de signer un devis, il faut donc distinguer une aide versée, un avantage qui diminue l’impôt et une charge qui réduit le revenu imposable.
| Dispositif | Effet fiscal ou financier | Profil principalement concerné |
|---|---|---|
| Crédit d’impôt | Diminue l’impôt et peut être remboursé si son montant dépasse l’impôt dû | Occupant réalisant des dépenses expressément éligibles |
| Réduction d’impôt | Diminue l’impôt, sans remboursement de l’excédent | Investisseur respectant les conditions d’un dispositif |
| Déduction fiscale | Réduit le revenu imposable avant le calcul de l’impôt | Propriétaire bailleur au régime réel |
| MaPrimeRénov’ | Aide financière à la rénovation énergétique, distincte de l’impôt sur le revenu | Propriétaire occupant ou bailleur selon les règles applicables |
Une prime n’apparaît pas comme un crédit sur la déclaration de revenus. Une déduction n’est pas calculée comme un pourcentage remboursable de la facture. Les aides perçues peuvent aussi réduire la dépense retenue pour un éventuel avantage fiscal. Il est donc préférable d’établir le plan de financement avant le lancement du chantier.
Quels travaux peuvent être concernés dans une maison ?
Rénovation énergétique : MaPrimeRénov’ plutôt que l’ancien CITE
L’isolation des murs, de la toiture ou des fenêtres, le remplacement d’un équipement de chauffage, l’installation d’une pompe à chaleur, d’un poêle, d’un chauffe-eau solaire ou encore des travaux de ventilation sont habituellement examinés dans le cadre de la rénovation énergétique. Pour une maison, MaPrimeRénov’ concerne notamment les logements de plus de 2 ans, sous réserve des conditions propres au parcours choisi.
Le recours à une entreprise RGE (Reconnu garant de l’environnement) est fréquemment indispensable pour les travaux concernés. La qualification doit être vérifiée avant la signature. Il faut aussi s’assurer que la prestation indiquée sur le devis et la facture correspond au domaine de qualification de l’entreprise. La demande d’aide doit être déposée au bon moment, généralement avant le début du chantier.
Adapter le logement au vieillissement ou au handicap
Certains aménagements de la résidence principale peuvent ouvrir droit à un crédit d’impôt pour l’adaptation du logement. Cela peut concerner une douche de plain-pied, des portes coulissantes, un monte-escalier, des volets électriques, des lavabos réglables, des toilettes surélevées ou des barres de maintien. Le taux indiqué pour ce crédit est de 25 % des dépenses, dans la limite de 5 000 € pour une personne seule et de 10 000 € pour un couple, sur une période glissante de 5 ans.
Ces équipements ne doivent pas être confondus avec une rénovation de confort ou une modernisation esthétique. Leur fonction d’accessibilité, de sécurité ou de maintien à domicile doit pouvoir être établie par la facture et, selon la situation, par les documents demandés par l’administration.
Prévenir un risque technologique
Lorsqu’ils sont prescrits par un plan de prévention des risques technologiques (PPRT), certains travaux peuvent donner droit à un crédit d’impôt de 40 % des dépenses. Le plafond mentionné est de 20 000 € par logement. Ce dispositif est limité à des situations précises. La seule présence d’un risque dans la commune ne suffit pas : le bien, son périmètre et les travaux imposés ou recommandés doivent correspondre au cadre applicable.
Ce qui est exclu : ne pas confondre rénovation et création de surface
Les dépenses de construction, de reconstruction et d’agrandissement sont généralement exclues des avantages destinés à améliorer un logement existant. Construire une extension, surélever une maison, aménager une nouvelle pièce ou reconstruire une partie du bâti ne produit pas le même effet qu’isoler une toiture existante ou remplacer un système de chauffage.
La distinction peut être moins évidente sur certains chantiers. Remplacer une fenêtre peut relever d’une rénovation, tandis que percer une nouvelle baie pour agrandir une ouverture s’inscrit dans une transformation du bâti. Sur le devis, examinez la nature technique de chaque ligne : fourniture d’un équipement, dépose, pose, création d’ouvrage ou modification de structure. Un document trop général complique l’identification de la dépense éligible, le calcul du reste à charge et la justification en cas de contrôle.
- Les travaux purement décoratifs, comme une peinture ou un changement de revêtement sans objectif particulier, ne donnent pas en eux-mêmes droit à un crédit d’impôt.
- Les travaux réalisés soi-même posent difficulté lorsque le dispositif exige une entreprise qualifiée. La fourniture achetée par le particulier ne remplace pas la prestation requise.
- Un acompte, une facture finale et la date de paiement doivent être suivis avec précision, car l’année fiscale retenue dépend du dispositif.
Maison louée : la logique fiscale change complètement
Pour un logement mis en location, la question ne se limite pas au crédit d’impôt. Au régime réel, les dépenses d’entretien, de réparation et d’amélioration peuvent, sous conditions, être déduites des revenus fonciers. Lorsqu’elles excèdent les loyers imposables, elles peuvent contribuer à créer un déficit foncier. Les travaux de construction, de reconstruction ou d’agrandissement restent en principe exclus de cette déduction.
D’autres régimes concernent des projets plus encadrés. Le dispositif Denormandie vise certains logements anciens à rénover dans des zones éligibles. Les travaux doivent représenter au moins 25 % du coût total de l’opération. L’engagement de location est de 6, 9 ou 12 ans, avec des réductions d’impôt indiquées de 12 %, 18 % et 21 %. Le coût d’acquisition retenu est plafonné à 300 000 € et à 5 500 € par m² habitable. Ce dispositif ne s’applique pas à la rénovation d’une maison occupée par son propriétaire.
Le dispositif Malraux répond lui aussi à une logique patrimoniale et locative. Il prévoit une réduction de 22 % ou 30 % selon le secteur et les conditions du programme, pour des dépenses plafonnées à 400 000 € répartissables sur 4 ans. La location nue doit notamment être maintenue pendant au moins 9 ans. Ces mécanismes doivent être étudiés avant l’achat du bien, et non après le lancement des travaux.
Déclarer sans perdre le bénéfice de ses dépenses
La déclaration doit être préparée à partir des règles applicables à l’année des dépenses. Les montants relevant d’un crédit d’impôt sont généralement reportés dans la déclaration de revenus, notamment via le formulaire 2042 RICI lorsqu’il est demandé. Pour une aide énergétique, consultez les conditions et les étapes sur MaPrimeRénov’. Les rubriques déclaratives et les notices sont accessibles depuis impots.gouv.fr.
- Conservez les devis datés, les factures détaillées, les attestations de qualification RGE lorsque cela est nécessaire et les preuves de paiement.
- Vérifiez que la facture identifie le logement, l’entreprise, les équipements installés, la main-d’œuvre et les éventuelles aides déduites.
- Ne déclarez que la part effectivement supportée lorsque des subventions diminuent votre dépense éligible.
- Gardez les justificatifs après la déclaration : l’administration peut demander à contrôler la réalité et la conformité des travaux.
Avant de vous engager, rapprochez le devis du dispositif visé, de votre revenu fiscal de référence et du statut de la maison. Cette vérification évite de financer un chantier en pensant obtenir un crédit d’impôt alors qu’il relève d’une prime, d’une déduction locative ou d’aucun avantage fiscal.

Articles qui pourraient vous intéresser :
 Luminaire faux plafond : 3 critères techniques pour un éclairage performant et sans éblouissement
 Joint de dilatation de terrasse : les règles d’or pour éviter fissures et soulèvements
 Peinture murale Brico Dépôt : choisir la bonne finition, le bon support et préparer le mur en 5 étapes
 Aménagement intérieur dans le Loiret : expertise locale pour transformer vos espaces